

我院举办第16期workshop学术报告会
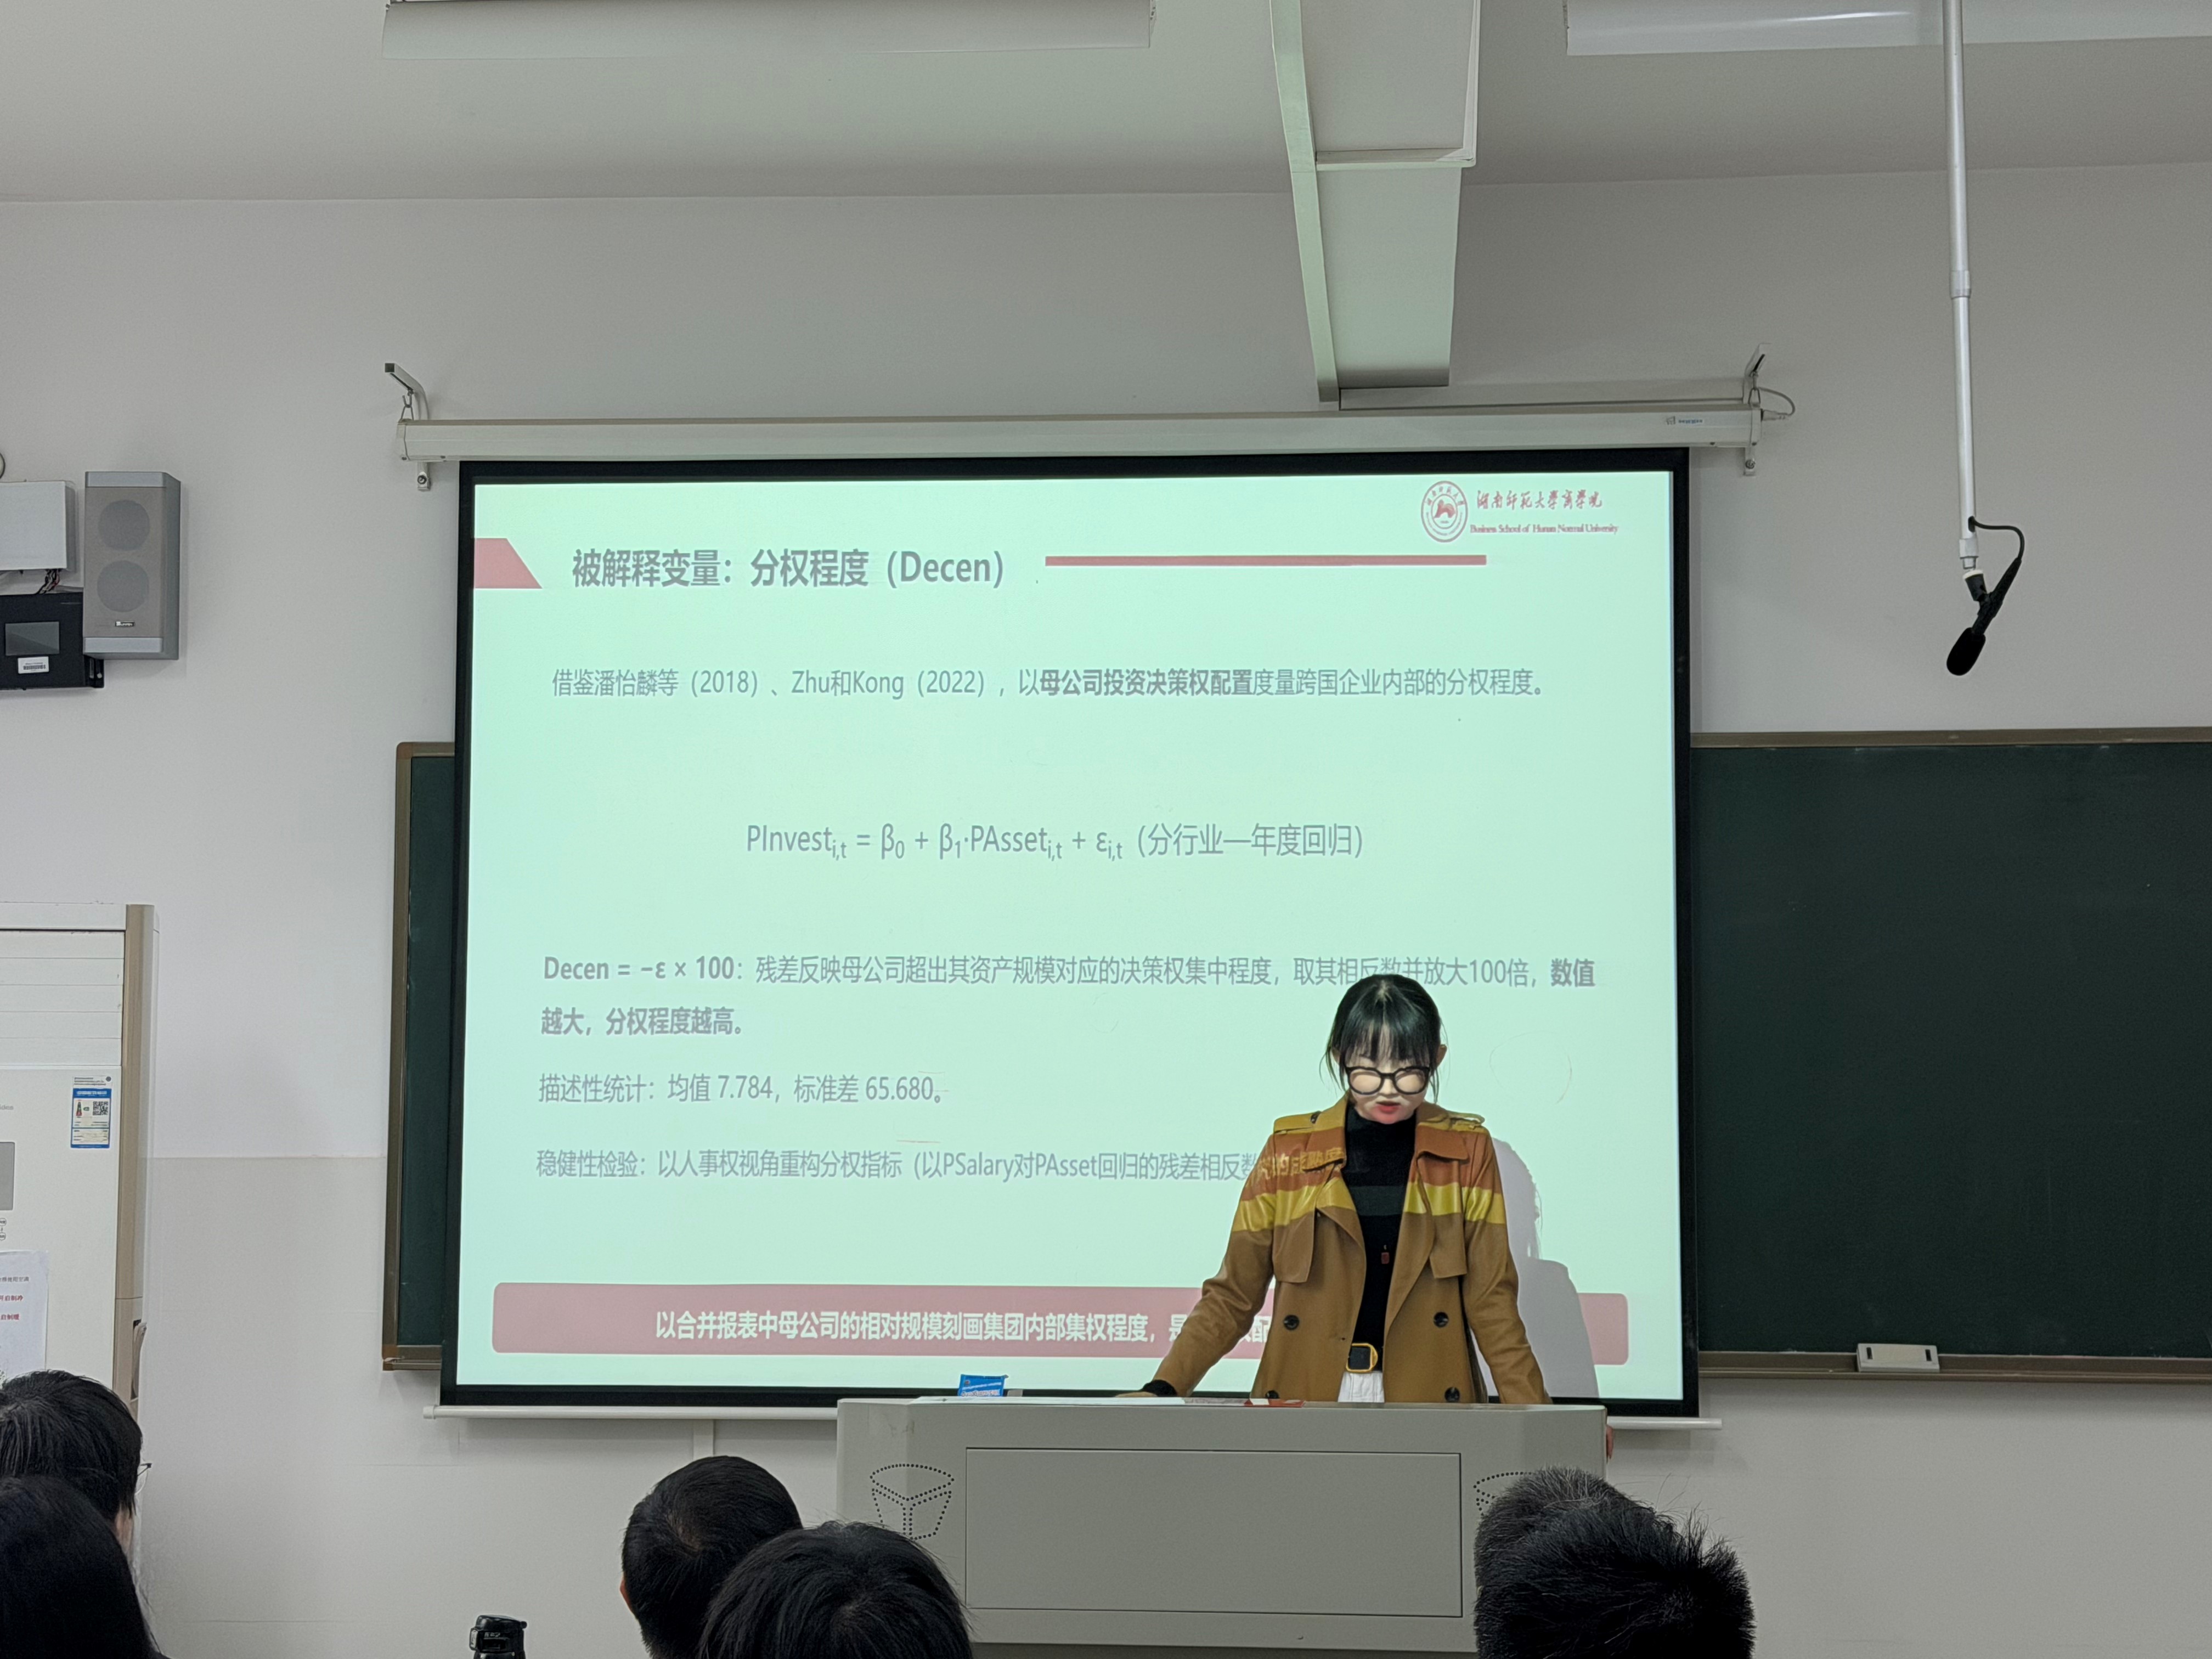
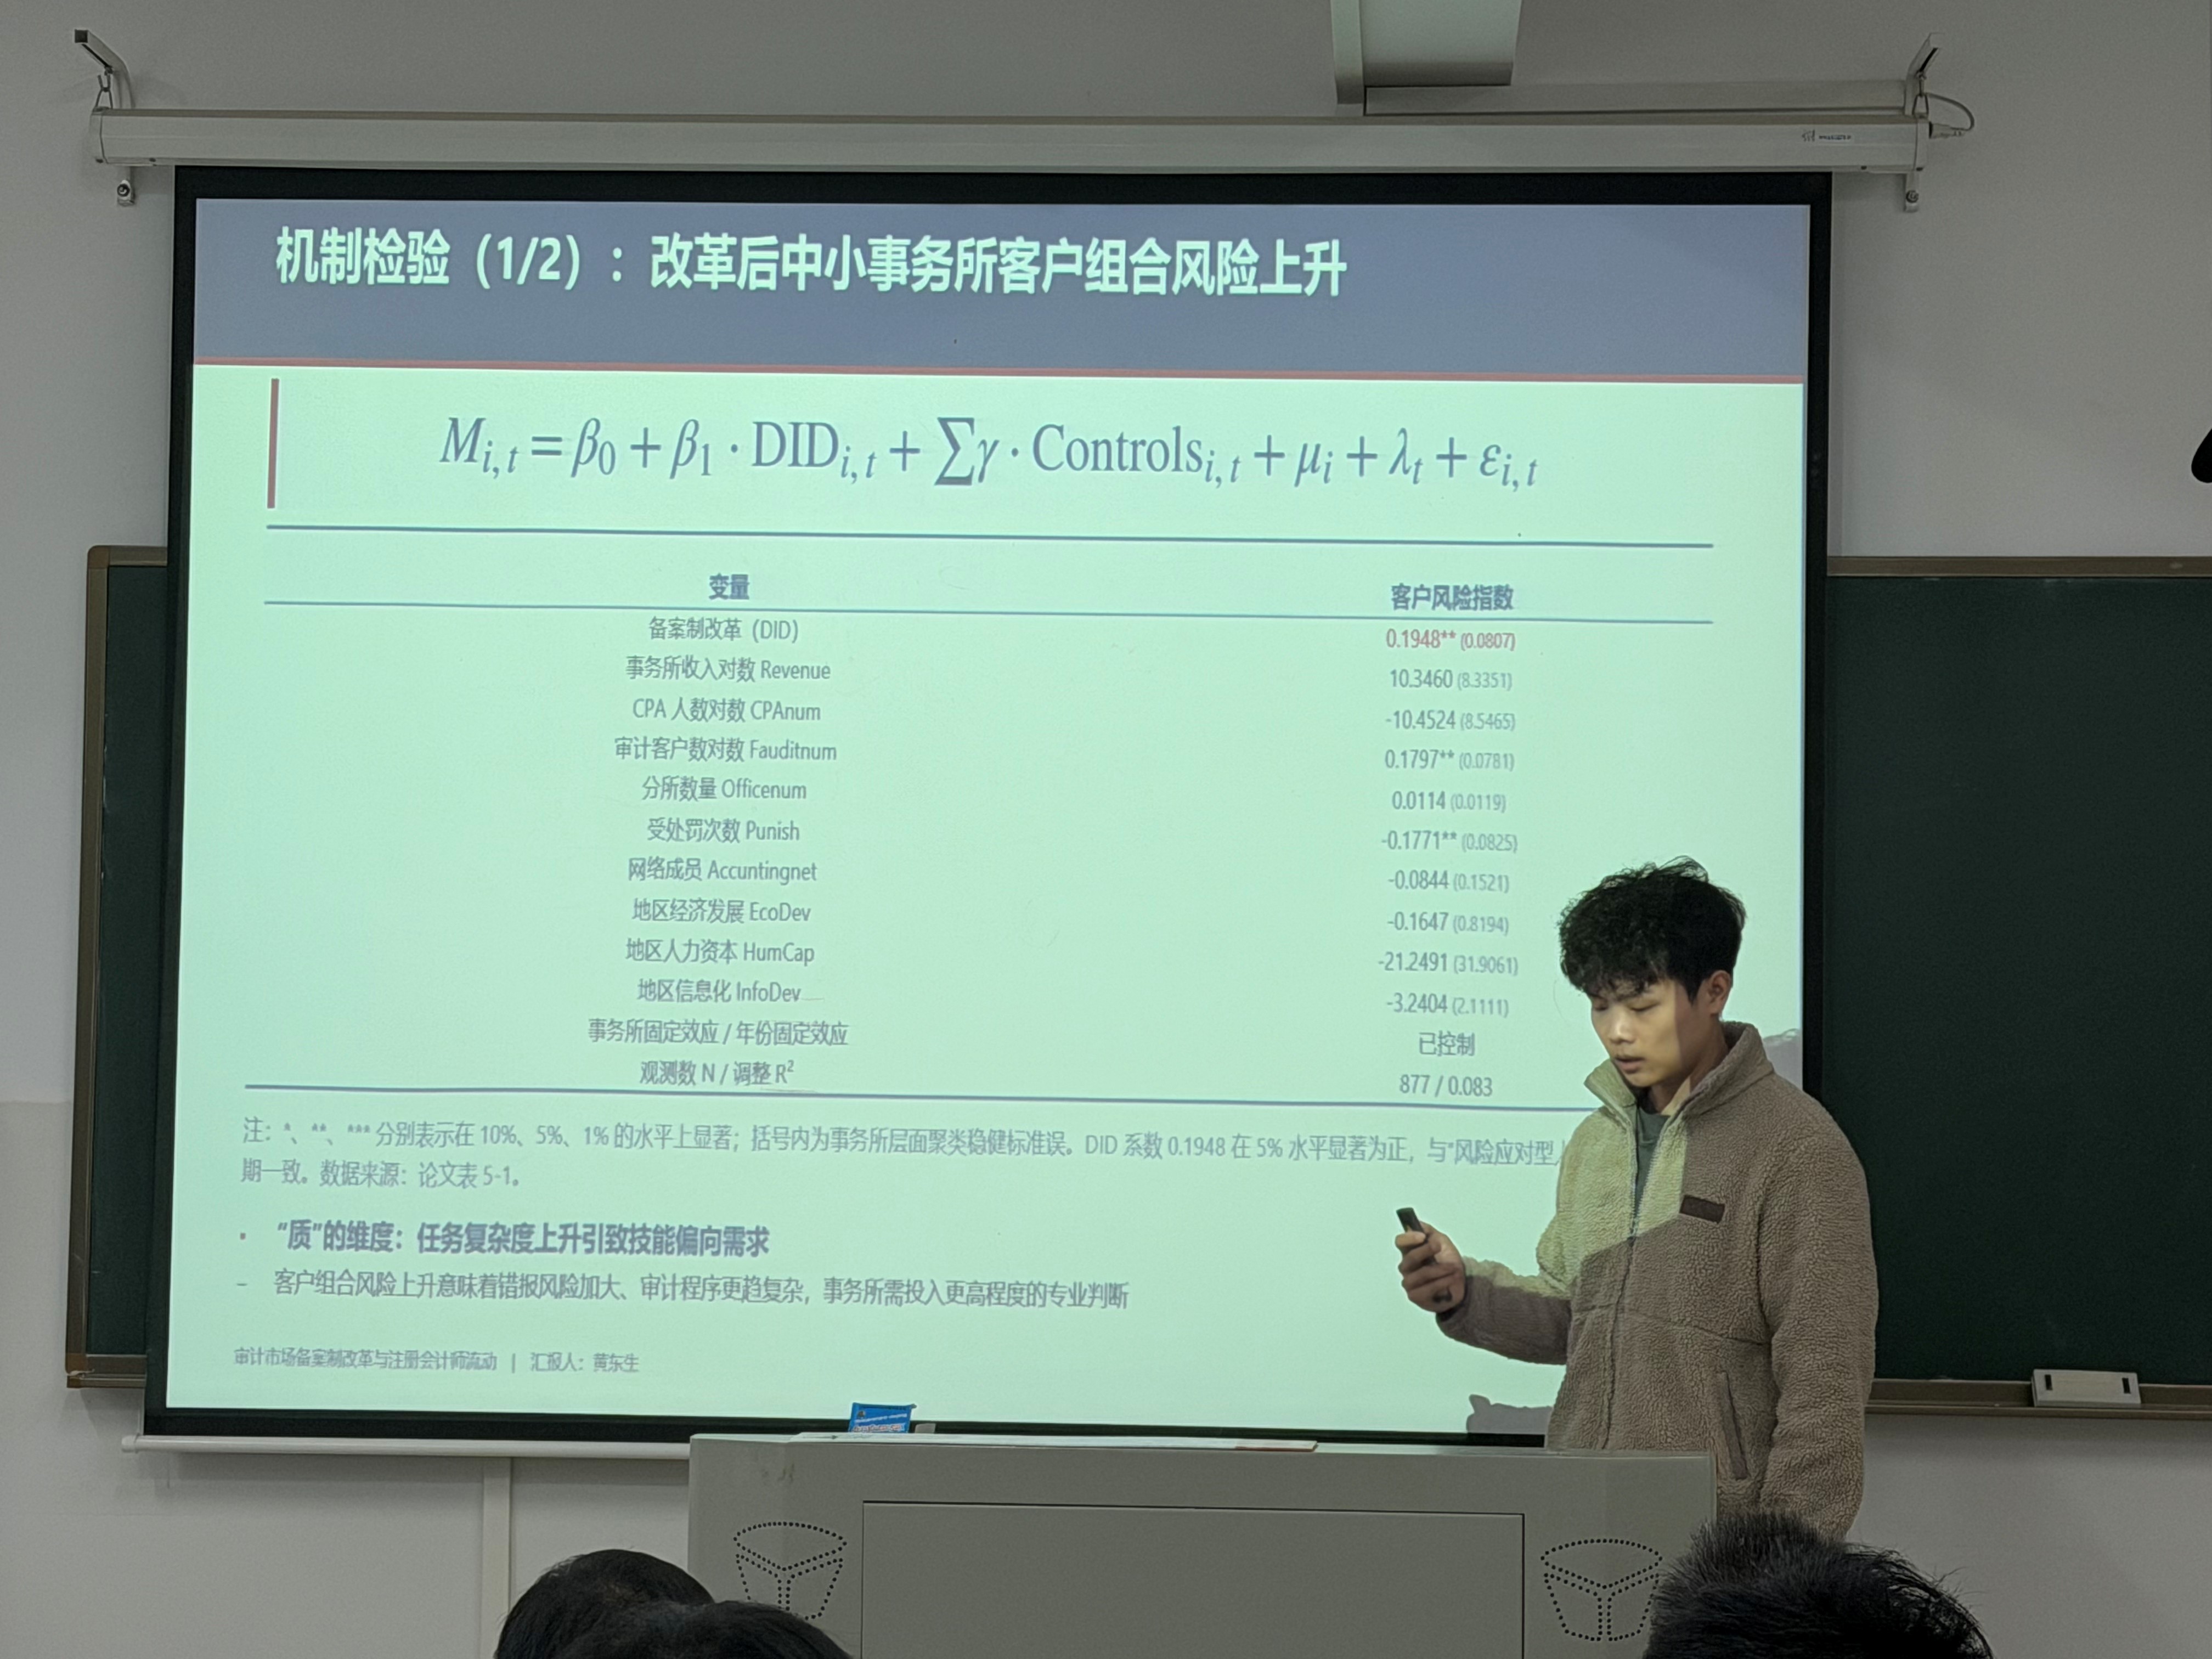
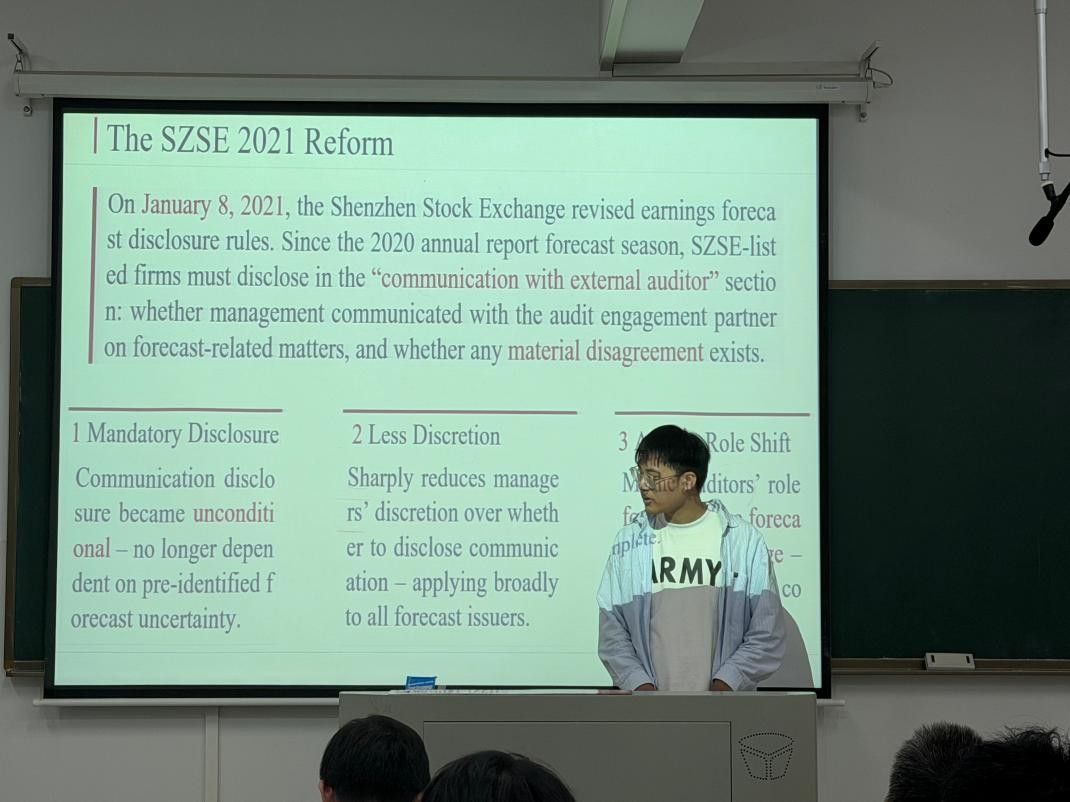
(通讯员 杨文静)10月29日下午,我院于中和楼317举办第十六期Workshop学术报告会。2024级硕士研究生蒋思睿、黄东生、王维杨分别作主题报告,商学院张子健副教授、谭雪副教授应邀出席报告会并参与学术交流。
蒋思睿以“地缘政治冲击、决策权配置与企业价值:来自美国实体清单的经验证据”为题进行汇报。研究以美国实体清单制裁为切入点,探讨地缘政治冲击对跨国企业内部决策权配置及企业价值的影响。研究发现,贸易摩擦显著促进了跨国企业内部决策权的下放,且这一效应在研发投入强度较高的企业中更为明显,而海外收入水平较高则会削弱分权效应。机制分析表明,地缘政治冲击通过推动供应链结构分散化、打破原有供应链关系,提高了企业对一线经营信息的依赖程度,进而促进决策权下放。进一步研究发现,适度分权有助于提升企业价值、降低股价崩盘风险并改善供应链运营效率。该研究为理解地缘政治冲击下企业组织结构的适应性调整提供了新的经验证据。
黄东生以“审计市场备案制改革与注册会计师流动:基于双重差分法的实证研究”为题进行汇报。研究基于2020年证券服务业务备案制改革这一准自然实验,运用双重差分法考察审计市场准入管制放松对注册会计师流动及审计人力资本配置的影响。研究发现,备案制改革显著提高了中小会计师事务所注册会计师的净流入率,推动了审计行业人力资本的重新配置。机制分析表明,改革主要通过客户风险结构调整和业务发展空间拓展两条路径影响注册会计师流动,且改革效应在规模较小、经营效率较低及欠发达地区的事务所中更为明显。进一步研究发现,注册会计师的净流入尚未同步转化为审计质量的显著改善。研究表明,备案制改革在优化审计市场人才资源配置方面发挥了积极作用,但人才配置效率向审计质量提升的转化仍有待进一步完善配套治理机制。
王维杨以“Does Management–Auditor Communication Enhance Earnings Forecast Quality?”为题进行汇报。研究以深圳证券交易所2021年业绩预告披露制度改革为背景,利用2020—2024年深市A股上市公司数据,考察管理层与审计师沟通对企业业绩预告质量的影响。研究发现,管理层与审计师沟通能够显著降低业绩预告的乐观偏差,提高预测准确性,但同时可能降低信息披露的及时性,体现出信息可靠性与及时性之间的权衡。机制检验表明,审计师沟通主要通过强化专业核验和约束管理层机会主义行为两条路径改善业绩预告质量。进一步分析发现,持续性的沟通以及更具约束力的强制披露制度能够增强沟通的治理效果。该研究拓展了审计师参与前瞻性信息披露治理的相关研究,也为完善企业信息披露制度提供了经验证据。
报告会期间,张子健副教授、谭雪副教授对三位同学的学术报告进行了深入点评,肯定了同学们的研究工作,并就论文的进一步完善提出了建设性意见和建议。此次报告会促进了师生间的学术交流,为同学们拓展研究思路、提升科研能力提供了有益帮助。
商学院40余名研究生参加了此次Workshop学术报告会。
一审:滕莎
二审:龙梅
三审:李红权